lunes, 30 de septiembre de 2019

Efectivo Ahora: Tipos de tasa de interés

Efectivo Ahora te da préstamos de dinero en efectivo en el acto. Prestamos de dinero en Argentina, sin requisitos y préstamos en efectivo sin Veraz. Efectivo Ahora es la solución que buscás.


La tasa de interés por definición es el costo del dinero en un determinado momento, ya que define qué porcentaje extra habrá que pagar para conseguir financiamiento. Tengamos en cuenta que al solicitar dinero a un banco, por ejemplo, éste exigirá que lo devolvamos con un determinado interés adicional, que se expresa en un porcentaje que justamente define una cierta tasa de interés. Esta última podrá variar en función de diferentes variables: confianza, nivel de inflación, riesgo involucrado en el préstamo, plazo del crédito, etc.

En definitiva, ¿qué es la tasa de interés? Es el dinero extra (expresado en porcentaje) que solicita un prestamista para financiar a un tomador de préstamos durante un período determinado.

Ahora bien, cuando se habla de los tipos de tasa de interés en principio hay que señalar una primera divisoria de aguas: por un lado la tasa de interés activa es la que les cobran los bancos o instituciones financieras a su clientes, ya sea al otorgarles préstamos de diverso tipo, o al prestarles dinero vía descubiertos en cuenta corriente, por ejemplo. Por otro lado la tasa pasiva es la que los bancos o instituciones financieras les abonan a los clientes que depositan dinero por ejemplo en plazo fijos. Estos son los dos tipos de tasa de interés que hoy definen la esencia del negocio bancario, ya que en definitiva la diferencia entre la tasa activa que cobran los bancos, y a tasa pasiva que pagan, definirá un determinado “spread” que planteará un determinado porcentaje de ganancia para las entidades financieras. Obviamente esta diferencia es solo uno de los caminos mediante los cuales los bancos y financieras ganan dinero, ya que estas organizaciones también consiguen rentabilidad por otras vías (por ejemplo a través de comisiones por productos y por intermediación, etc.).

Tasa de Interés
Estos tipos de interés señalados –tasa activa y tasa pasiva- se definen como ya indicamos en función de ciertas variables de mercado (situación de la economía, inflación, niveles de confianza, etc.). Estos factores inciden en el cálculo de la tasa activa que plantean los bancos. Pero también inciden otros factores, como la ganancia que busca conseguir la entidad concreta que presta, que a grandes rasgos debe cubrir sus costos más una rentabilidad extra proyectada. Estos elementos intervinientes son los que llevan a las instituciones financieras a definir los niveles de tasas, o lo que es lo mismo, los que brindan algunas pautas objetivas sobre cómo calcular la tasa de interés.

Es interesante considerar estas definiciones sobre las tasas de interés en las operaciones de crédito. Cuando nos preguntan qué pasa si sube la tasa de interés, naturalmente la respuesta será que se incrementan las deudas de aquellos que hayan tomado créditos con tasas variables (que son las tasas que varían en función de la inflación mientras dura un contrato). Por otro lado, el aumento de las tasas también encarecerá el costo del dinero (es decir, de la financiación), con lo cual por ejemplo será más costoso acceder a préstamos para inversión o para desarrollar proyectos o emprendimientos. De esta breve explicación se desprende también cómo influyen las tasas de interés en la economía: a mayores tasas de interés, el crédito se torna más caro, con lo cual crece la dificultad para invertir en la economía real y en proyectos productivos.

Tasas de Interés, Plazo Fijo
Ahora bien, cuando se piensa en tasas de interés para plazo fijo, una de las preguntas más frecuentes que hacen los clientes es qué es la tasa nominal anual. Esta tasa es la que en general publican los bancos y define la rentabilidad de la inversión en el año (sin reinversión de los intereses ganados), aunque en los hechos implique diferentes pagos en dicho período.

Si pensamos en la estructura temporal de las tasas de interés, hay que distinguir entre la tasa nominal y la tasa efectiva: la diferencia central es que la tasa nominal es como ya indicamos la tasa de interés sin capitalización; o sea que es una tasa que no contempla la reinversión de los intereses ganados en cada período de corte intermedio. De allí se desprende que la tasa nominal anual supone una fórmula de tasa de interés simple. En cambio la tasa efectiva es el monto real que el cliente cobrará por un depósito luego de la capitalización o de reinvertir los intereses, con lo cual supone una fórmula de tasa de interés compuesto.
Por lo común, hoy los clientes no necesitan saber todas estas fórmulas ni discriminar tan específicamente entre todos estos tipos de tasa de interés, ya que hoy existen múltiples herramientas online para proyectar los rendimientos de las inversiones y comparar alternativas concretas.

Fuente: Efectivo Ahora

jueves, 26 de septiembre de 2019

Efectivo ahora: Cómo hacer una transferencia

Efectivo Ahora te da préstamos de dinero en efectivo en el acto. Prestamos de dinero en Argentina, sin requisitos y préstamos en efectivo sin Veraz. Efectivo Ahora es la solución que buscás.

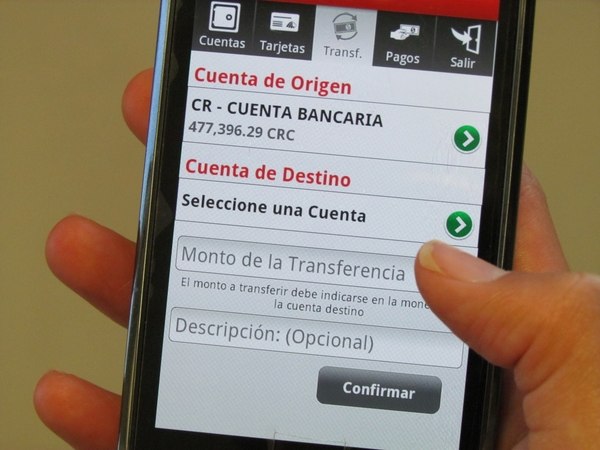
Uno de los caminos mediante los cuales hoy se pueden saldar deudas, efectuar pagos o realizar acreditaciones a terceros -sin tener que mover efectivo- en la Argentina, es el de la transferencia bancaria online. Cada vez más gente utiliza esta vía para resolver muy diversa clase de situaciones con sus pagos, ya que la de la transferencia bancaria es una modalidad eficiente y muy rápida. Y por lo mismo día a día aumenta el número de personas que preguntan cómo hacer, cuál es el costo y cuánto tarda una transferencia bancaria.

Las transferencias de esta índole se pueden efectuar entre cuentas de un mismo banco, o de entidades diversas. Como pauta general, para explicar cómo hacer una transferencia bancaria de un banco a otro, hay que tener en cuenta que se van a precisar una serie de datos: en principio hará falta contar con el CUIL o CUIT del titular de la cuenta de destino de los fondos, y también con el CBU de esta última.

Por lo común las entidades financieras permiten efectuar transferencias inmediatas desde sus portales de homebanking, empleando para ello un código que se obtendrá ya sea a partir de un token, de una tarjeta de coordenadas o bien de una app móvil que deberá descargarse en el celular. Además, las transferencias pueden efectuarse desde las sucursales, o desde los cajeros automáticos correspondientes a la red con la que opera el banco en donde tiene cuenta el usuario. Y también, es frecuente que los bancos e instituciones financieras permitan efectuar estas operaciones desde sus canales de banca telefónica, para lo cual el cliente deberá disponer de su correspondiente clave y algún recurso adicional de seguridad (token, app móvil o tarjeta de coordenadas, para obtener un código extra).

Según el camino elegido –y el día y hora en que se efectúe la operación- las instituciones financieras acreditarán los fondos ya sea en forma inmediata, o bien de modo diferido (caso en el cual la operación podría acreditarse dentro de las 48 ó 72 horas hábiles). Esto último deberá consultarse en cada entidad. Hay instituciones financieras o bancos que no presentan límites en cuanto al horario para hacer transferencias bancarias; e incluso algunas en las que se pueden hacer transferencias los sábados. Estos temas puntuales convendrá que los converse con el oficial que gestione su cuenta en la institución financiera con la que trabaja usted en la actualidad.

Transferencia Online
Con respecto a cómo hacer una transferencia por cajero, es muy simple: cada red dispone de una alternativa para transferir dinero, y el sistema va solicitando los datos necesarios para concretar la operación de manera ágil y veloz. Con relación a cómo hacer una transferencia por home banking (o transferencia online), el trámite también es sencillo: luego de loguearse, deberá seleccionar la opción en el menú del portal del banco, y deberá completar los campos requeridos para la operación en cuestión.

En el pasado se había planteado un límite de dinero que se podía transferir en la Argentina, pero esas limitaciones ya no corren. Por otro lado, no existe comisión por efectuar una transferencia bancaria, ya sea por homebanking, banca móvil o cajero. Hay que decir, no obstante, que existen categorías o tipos de transferencia bancaria. Hasta aquí hemos hecho referencia a los requisitos que por lo común se plantean para operaciones entre cuentas radicadas en entidades financieras que operan dentro del territorio de la República Argentina. También es posible efectuar una transferencia bancaria internacional, aunque esta es una operación ya más compleja que involucra otros costos y requisitos, ya que requiere de la intervención de bancos o instituciones intermediarias.

Transferencia Bancaria
Con respecto al límite de dinero que se plantea para una transferencia bancaria regular dentro del territorio nacional, las entidades financieras tienen sus propias pautas también (en ocasiones por ejemplo estos límites se plantean como una X cantidad de veces el límite fijado para extracciones con tarjeta de débito). No obstante, como ya indicamos, desde abril de 2017 el BCRA eliminó los límites para estas operaciones. Con lo cual si el cliente le avisa al banco con cierta anticipación, este último deberá encauzar la misma sin limitaciones en cuanto a montos. Al conversar con su oficial de cuentas también podrá averiguar cómo rastrear o verificar una transferencia bancaria, y también cómo obtener el comprobante de una transferencia. Y eventualmente podrá indicarle si se puede cancelar una transferencia bancaria, por ejemplo, o darle una respuesta más puntual y documentada a una consulta del tipo “hice una transferencia bancaria y no se acreditó”.

Fuente: Efectivo Ahora 

miércoles, 25 de septiembre de 2019

Efectivo Ahora: Apps para ahorrar dinero

Efectivo Ahora te da préstamos de dinero en efectivo en el acto. Prestamos de dinero en Argentina, sin requisitos y préstamos en efectivo sin Veraz. Efectivo Ahora es la solución que buscás.


La gran pregunta que se hacen muchos hoy en día es: ¿cómo ahorrar dinero?. Pues bien, entre las formas de ahorrar dinero que la gente tiene más a mano está la de controlar las erogaciones extraordinarias y corrientes, para lo cual hoy existen toda una serie de app para ahorrar dinero que por un lado ayudan a tener un mayor control, y por el otro a conseguir interesantes descuentos, ofertas o promociones.

En la actualidad el móvil es una plataforma para efectuar toda clase de operaciones. Entonces, ¿por qué no aprovecharla también como una herramienta para monitorear el estado de las propias finanzas? Entre los consejos para ahorrar dinero que hoy podemos acercarle a los clientes de Efectivo Ahora, cuenta el de indagar distintas aplicaciones para ahorrar dinero ya sea vía promociones, descuentos, etc.

Aunque cada una de estas soluciones móviles tiene su foco y características, lo que distingue a las diferentes aplicaciones o app para ahorrar es que facilitan la visualización de ofertas y descuentos tanto de entidades financieras como de supermercados, shoppings, emisoras de tarjetas, clubes de afinidad o grupos de beneficios y toda clase de comercios en Argentina. Además, permiten el armado de listas, la creación de alertas por categorías y por ubicación y la comparación de precios para determinado club de descuento o tarjeta de crédito -lo que por ejemplo facilita más de una aplicación o app para comparar precios o visualizar ofertas de supermercados de Argentina-. Asimismo, algunas apps permiten conocer precios de referencia de diferentes programas púbicos. Por lo demás, algunas de estas app de descuentos en Argentina permiten acceder a cupones para diversos comercios (de comida, restaurantes, recitales, teatros, cines, etc.).

Naturalmente, en función de cuáles sean los hábitos de cada familia o persona, le convendrá una u otra app para ahorrar. Por ejemplo, algunas aplicaciones bastante conocidas en el país son Fan del descuento, Pedidos ya, Cuponstar, Comprando precios claros, Compro bien, Tiendeo, Mundo descuento y Descuento city. No obstante, existen muchas otras que se distribuyen por nichos de mercado o por tipo de actividad.

Cómo Ahorrar Dinero
Naturalmente no estamos diciendo que estas app o aplicaciones sean la única ni la mejor alternativa para ahorrar. Tampoco existe en los hechos un manual que indique cómo aprender a ahorrar dinero, porque por otra parte cada persona o grupo familiar tiene su modo de manejarse con la plata, y en todo caso debe saber cuál es su “talón de Aquiles” (es decir, su debilidad) con relación a los gastos. En tal contexto, las apps para ahorrar dinero solo son un camino más, que puede sumarse a otros métodos para ahorrar dinero más o menos convencionales.

Hay que considerar, no obstante, que ciertos consumos o gastos variables pueden terminar por minar las finanzas hogareñas. De allí que entre los consejos para cuidar las finanzas personales o familiares tenga sentido incluir las apps para ahorrar dinero, muchas de las cuales permiten controlar y lograr reducir los costos en consumos cotidianos y repetitivos. Ahora bien, si lo que en realidad se desea es ver cómo ahorrar dinero para viajar, hay apps específicas y recursos especiales para viajeros que pueden ayudar a gastar menos durante las vacaciones o el tiempo libre.

Formas de Ahorrar Dinero
Pero volviendo a los gastos corrientes y cotidianos, si lo que se busca es limitar los gastos “hormiga” (por ejemplo en snacks, cafés, taxis, etc.), que sumados suelen hacer bastante daño en nuestro presupuesto, se puede recurrir a herramientas móviles que ayudan a dar un orden. Entre las mejores aplicaciones financieras para ahorrar dinero para iPhone o smartphones con sistema operativo Android están las que sirven para administrar gastos e ingresos (que se pueden segmentar por categorías) y que permiten tener una síntesis del presupuesto y su estado. Estas apps en definitiva funcionan como un programa o aplicación personal para ahorrar dinero e incluso en algunos casos permiten establecer objetivos de ahorro, y luego monitorearlos.

Algunas de estas apps financieras para cuidar los gastos corrientes son gratuitas; otras tienen un pequeño costo. Por ejemplo, son bastante conocidas las siguientes: Expensify, Expense manager, Monefy, iSpending y Mis finanzas, aunque también hay otras que tienen sus adeptos.

Obviamente, las apps para ahorrar dinero son meras herramientas que sólo tendrá sentido usar si es que realmente estamos dispuestos a manejarnos con cierta disciplina de modo tal de poder controlar el descalabro en nuestros gastos y ordenar nuestras finanzas en función de las prioridades que establezcamos.

Fuente: Efectivo Ahora

lunes, 23 de septiembre de 2019

Efectivo Ahora: Cómo comprar dólares

Efectivo Ahora te da préstamos de dinero en efectivo en el acto. Prestamos de dinero en Argentina, sin requisitos y préstamos en efectivo sin Veraz. Efectivo Ahora es la solución que buscás.

La gente que no conoce bien los distintos instrumentos del mercado de capitales tiende a creer que el único modo de hacerse de la moneda estadounidense es comprar divisa (es decir adquirir dólares a través de Internet o en una sucursal bancaria y depositarlo en cuenta), o bien comprar directamente los billetes físicos (cosa que todo el mundo sabe que se puede realizar en casas de cambio o bancos, aunque cada entidad tiene sus pautas operativas sobre cómo comprar dólares por ventanilla). Estas operatorias son conocidas y un alto porcentaje de la población sabe hoy cómo comprar dólares por home banking.

Pero si en cambio usted nos pregunta “¿como comprar dólares y tener además alguna pequeña renta adicional?”, desde Efectivo Ahora le vamos a proponer otras opciones más rentables y convenientes, pero no tan conocidas, como es la de compra bonos en dólares. Usted preguntará, “¿de qué bonos me habla?”, “¿por qué no me explica más claramente dónde o cómo invertir en dólares?”. Pues bien, entrando en detalles, usted puede invertir en fondos de inversión en dólares –esto es, fondos de inversión que manejan carteras dolarizadas-. A tal fin, simplemente deberá adquirir cuota-partes del fondo de inversión en cuestión, cuyo valor se irá actualizando en función de los rendimientos que obtengan las inversiones efectuadas por los profesionales a cargo del portfolio (es decir, de la cartera de inversión de los fondos en dólares).

Otra opción, también apropiada, es adquirir títulos públicos que puedan darle una renta fija en dólares. En tal sentido por ejemplo, las Letes son una alternativa conveniente para adquirir dólares a un precio incluso menor que en el mercado minorista. En efecto las Letras del Tesoro (o Letes) son una alternativa para dolarizar el propio ahorro a niveles del dólar mayorista (que suele estar a veces considerablemente más barato que el minorista, y que es un valor al que acceden solamente los jugadores grandes en el mercado argentino), obteniendo además una tasa de interés bastante razonable. Son un buen destino también para invertir dólares recibidos por ejemplo vía Paypal por algún trabajo efectuado para algún cliente del exterior.
Las Letes se ofrecen a plazos que van desde 6 meses a 1 año, y el interés que pagan está en torno al 5% al año en dólares.

Cómo Comprar Dólares a través de bonos
Aunque no siempre es sencillo definir cuál es la mejor inversión en dólares, otra alternativa muy recomendada es comprar bonos en dólares; esta opción permite invertir en pesos y ahorrar en dólares, pagando además un valor dólar de entrada inferior al precio minorista. No obstante, existen un conjunto de elementos –como eventuales cambios en el índice de riesgo país de la Argentina- que podrían tener injerencia sobre el rendimiento final de estos títulos, ya que una disparada de ese indicador podría influir sobre la tasa y la cotización de estos títulos.

Aunque lo cierto es que todo país debería defender su moneda con políticas antiinflacionarias y medidas económicas en sintonía, en momentos en que la economía mundial atraviesa varios nubarrones, los analistas indican que hasta que escampe al menos, conviene invertir en dólares. Mucha gente desea saber cómo invertir en dólares en Argentina, o cuándo comprar dólares, o incluso qué día de la semana conviene comprar dólares. En ocasiones, la ansiedad juega en contra, pero lo mejor es ser paciente y buscar herramientas como los bonos que mencionamos, que puedan asegurar una renta más allá de mantener el valor del ahorro en la moneda estadounidense.

Dónde Comprar Dólares
Ahora bien, ¿cómo comprar estos u otros bonos argentinos en dólares? Para operar con títulos-valores hay que contar con una cuenta títulos (o comitente) en alguna institución financiera (para el caso de las Letes) u operar a través de algún agente de bolsa o bróker (para el caso de los bonos en dólares). Los intermediarios suelen cobrar una comisión por su gestión en las operaciones. Algunos de los títulos públicos que sugerimos (como las Letes) deben adquirirse durante ciertas licitaciones específicas, ya que no tienen movimiento a nivel del mercado secundario.

Con lo mencionado, usted ya conoce ahora algunos instrumentos que responden a la pregunta: cómo comprar dólares y conseguir una renta más o menos atractiva? Al indagar en el mercado, advertirá que hay otros títulos que también se recomiendan –como por ejemplo el Bonar20-.

En definitiva, al comprar títulos públicos en dólares, usted se asegurará la inversión en moneda estadounidense y además obtendrá una tasa de interés anual a veces bastante atractiva.

Fuente: Efectivo Ahora

jueves, 19 de septiembre de 2019

Efectivo Ahora: Cuándo y Cómo se Hace la Recategorización de Monotributo 2019


Tras los cambios anunciando por las autoridades de AFIP, muchos han consultado cuándo y cómo se hace la recategorización monotributo en 2019. Lo cual es perfectamente lógico, ya que si bien el trámite que plantea AFIP para la recategorización de monotributo no es nuevo, lo que sí hubo fue novedades con respecto a las categorías y los límites. Lo primero que conviene destacar es que en esta oportunidad la recategorización para el monotributo presenta, al igual que en otras fechas, un límite temporal concreto, que es el día 21 de enero de 2019, día en que se concreta el vencimiento de la próxima recategorización.

En definitiva, ¿qué es la recategorización en el monotributo? Es un trámite que implica encuadrarse en otra categoría o “letra”, si corresponde, de acuerdo a la variación experimentada en los ingresos o gastos. Es decir, esta recategorización deberá hacerse de acuerdo a los ingresos brutos que hayan obtenido (o facturado) durante el último año (12 meses) los pequeños contribuyentes encuadrados dentro del régimen simplificado conocido como monotributo; y si los mismos contaran con un local comercial, deberán efectuar el trámite de categorización de acuerdo a la variación que hayan tenido en materia de gastos de consumo energético (electricidad) o bien de alquiler en el período enero-diciembre 2018.

Como concepto general, debe destacarse que sólo estarán obligados a recategorizarse aquellos pequeños contribuyentes que, en función de las modificaciones en sus ingresos o en sus gastos, les corresponda cambiar de “letra” (es decir, de categoría). Para el caso de los contribuyentes que no experimenten cambios que los encuadren dentro de otras “letras”, no tendrán que hacer ningún trámite. El único cambio que van a tener, es que a partir del mes de enero la cuota mensual tendrá un valor más elevado. Otro grupo de contribuyentes que no deberá efectuar la recategorización en monotributo será aquel cuya antigüedad de inscripción en este régimen simplificado no supere los 6 meses de inscripto en el régimen. Para el resto de los pequeños contribuyentes no contemplados en las dos excepciones antes señaladas, la recategorización de monotributo es obligatoria. En la página web de la AFIP pueden hallar el correspondiente instructivo que indica cómo hacer la recategorización para monotributo 2019, con una descripción por demás clara y paso a paso (también puede googlearse la búsqueda del instructivo para acceder de modo más veloz). Allí también hallarán las nuevas pautas para las cuotas que se deben abonar mes a mes de acuerdo a las nuevas escalas, sus valores -con los distintos conceptos desagregados (impuesto, aporte previsional y obra social)- y demás.

Recategorización Monotributo
En verdad, al ubicar el instructivo mencionado y seguir sus indicaciones, el trámite se vuelve sencillo y no presenta complicaciones. De hecho hasta ahora, contando con la información operativa detallada que entrega AFIP sobre cómo calcular el tema, nadie nos ha dicho que “no puedo hacer la recategorización del monotributo”. Es una operatoria sencilla. De hecho, el instructivo también indica cómo anualizar los ingresos para el monotributo. Naturalmente, cuando aparece cada nueva recategorización, siempre hay quien consulta “¿qué pasa si no hago la recategorización de monotributo?”. Y la respuesta en tal caso es que la persona (ya sea emprendedor o comerciante) o bien la cooperativa de trabajo en cuestión pasará a estar fuera de las exigencias previstas por la legislación tributaria, siendo pasible de recibir sanciones, llegado el caso. Debe tenerse en cuenta que la autoridad fiscal cuenta actualmente con herramientas para monitorear el nivel de actividad de los contribuyentes, con lo cual hay un mayor control por parte del organismo oficial.

AFIP Recategorización Monotributo
Hay que considerar que en esta oportunidad el incremento con respecto al año pasado para las categorías monotributo 2019 será de 28,46% para la suma impositiva fija, y lo propio ocurrirá con los límites de facturación previstos para cada escala. Entretanto, el aporte correspondiente a obra social, que antes se ubicaba en $536,35, ahora se situará en $689. Cabe recordar que los pagos mensuales tienen que efectuarse antes del día 20; de lo contrario comenzarán a regir intereses por esa cuota impaga. Considerando estas dos variables para las distintas categorías de monotributo, se puede sacar el dato de cuánto se paga. Pero esto no tiene demasiado sentido ya que la información de las nuevas cuotas para las diferentes categorías está detallada como decíamos en la web de la AFIP.

A la pregunta de: cuánto se cobra una recategoriación de monotributo? Hay que decir que el trámite es gratuito y puede hacerse de manera personal, sin recurrir a ningún gestor (porque como mencionamos anteriormente, es bastante sencillo). Por cualquier otra duda –como por ejemplo qué ocurre con la recategorización de monotributo fuera de término, consulte a los expertos de Efectivo Ahora!

Fuente: Efectivo Ahora

miércoles, 18 de septiembre de 2019

Efectivo Ahora: ¿Son Seguras las Apps de los Bancos?


Uno de los temas que inquietan a las personas que operan a menudo por la Web y a través de sus móviles es saber si son seguras las apps de los bancos. El tema no es para nada menor, ya que a menudo los usuarios de estas aplicaciones realizan operaciones importantes a través de estas herramientas, y temen quedar a merced de robo de datos, de suplantación de identidad o directamente de fraudes. En el mundo se estima que la cantidad de personas que efectúan operaciones financieras a través de teléfonos inteligentes ya supera los 1000 millones de personas.

En efecto: cada vez más gente gestiona sus operaciones financieras a través de sus smartphones. Con lo cual es importante que puedan saber si son seguras las aplicaciones móviles de los bancos.

Naturalmente, las instituciones financieras ponen empeño en garantizar la seguridad de sus aplicaciones, porque de ello depende en buena medida su imagen corporativa, y obviamente, la experiencia satisfactoria de sus clientes. De cualquier forma, hasta cierto punto la seguridad del proceso también recae en los propios usuarios, que por ejemplo deben ser cuidadosos y proteger sus contraseñas (no compartirlas ni dejarlas a merced de otros que pudieran usarlas con malas intenciones). También es importante que los usuarios eviten caer presos de estrategias de phising, que son una vía común a través de la cual los delincuentes buscan hacerse con las contraseñas y de la información de accceso de los clientes de los bancos.

Lo que hacen estos cibercriminales es enviar supuestos mensajes remitidos por el banco (que suelen tener un estilo y un diseño similar al que usa a entidad en sus comunicaciones habituales), solicitándole al cliente que complete cierta información; estos mensajes obviamente son falsos, y lo único que buscan es realizar un fraude a través de la captación de información confidencial. Por ejemplo, hay una variante de phising que le solicita al cliente que reescriba sus datos de usuario / contraseña debido a que la sesión expiró; y luego el troyano incorporado toma esa información y la disponibiliza para que los ciberdelincuentes la usen con fines fraudulentos.

Qué Tan Seguras Son Las Aplicaciones de los Bancos
En parte la respuesta a la pregunta de si es seguro usar banca móvil debe contemplar el propio accionar de los usuarios, que deben estar atentos y no dejarse engañar, aunque esto la verdad es que no siempre resulta tan fácil. En tal sentido también es clave descargarse la app oficial de la entidad financiera, y actualizarla cada tanto desde los repositorios más confiables (que hoy en día son Google Play y Apple Store).

Pero estas no son todas las medidas de seguridad que puede tomar el propio usuario para fortalecer su certeza de que es seguro usar la banca móvil. Hay otras medidas que resultan complementarias, pero no por ello menos importantes. Por ejemplo, siempre conviene contar con un buen antivirus profesional en el teléfono celular. Y además, se recomienda realizar controles antimalware -es decir, controles para detectar la eventual presencia de software malicioso en el dispositivo- de manera regular. Además, debe evitarse a toda costa descargarse en el celular software que parezca poco confiable. Por otro lado, convendrá asegurarse de usar siempre redes WiFi seguras, particularmente cuando el usuario necesite realizar operaciones financieras a través de su móvil.

Son seguras las aplicaciones de los bancos
Por el lado de las entidades financieras, una de las medidas que se han tomado durante los últimos años para paliar la inquietud de la gente que pregunta qué tan seguras son las aplicaciones de los bancos, es incorporar un factor de seguridad adicional en sus esquemas de autenticación de los usuarios. A tal fin, han desarrollado tokens virtuales –que también son apps que se descargan en los móviles- que entregan códigos numéricos para un único uso. Lo que hacen estos token digitales es asegurar, mediante un condimento de seguridad extra, que el que está efectuando la transacción es la persona que se logueó. En lo concreto el usuario debe incorporar el código que le de el token virtual en un campo de la transacción, para completar la misma.

Más allá de estas precisiones, en rigor de verdad tampoco puede asegurarse al 100% que son seguras las app bancarias. Hay estudios específicos que han detectado vulnerabilidades de relieve en estas aplicaciones. Por ejemplo, muchas usan enlaces que carecen del necesario cifrado SSL (especialmente en instancias donde no se trabaja con información sensible). Y además, se descubrió que un porcentaje menor de estas apps bancarias no valida los certificados SSL.

Aunque nos gustaría poder certificar que son seguras las apps de los bancos, lo cierto es que esto no es del todo así. Al menos no con total certeza. Con lo cual, dado que de hecho no son confiables las aplicaciones bancarias al 100%, es importante que los propios usuarios extremen sus propias medidas de seguridad. De esa forma podremos decir que es más seguro usar banca móvil. Y de esta forma también evitaremos ser presas de robos de datos, que luego pudieran derivar en fraudes o en la realización de transacciones sin nuestro consentimiento en nuestras cuentas.

Fuente: Efectivo Ahora

lunes, 16 de septiembre de 2019

Efectivo Ahora: ¿Qué es un Certificado Digital?


Para potenciar la seguridad en las operaciones financieras que se realizan a través de la Web, o través de los móviles, había que sumar un factor adicional. Los tradicionales passwords que se usaban para autenticar a los usuarios ya no ofrecían las garantías necesarias para frenar los potenciales riesgos de fraude o de suplantación de identidad.

En los hechos, las alternativas que se fueron sumando fueron por un lado el certificado digital, y por el otro el token digital, que son dos caminos diferentes para agregar seguridad en las operaciones que se efectúan por los canales virtuales.

Originalmente, muchas entidades financieras habían optado por entregar un token físico –es decir un dispositivo que generaba claves aleatorias para ingresar en las operaciones como segundo factor de seguridad-. Pero ese camino resultaba algo costoso, y además, en la medida en que se fueron masificando los teléfonos celulares en los diferentes sectores sociales, también dejó de tener sentido. ¿Cómo se reemplazo el token físico? Mediante la opción de instalar un token virtual en el móvil, canalizado a través de una aplicación específica que se descarga y se utiliza en el teléfono celular. De tal suerte, hoy en buena parte de los casos el token digital es una aplicación móvil de los propias entidades financieras que los usuarios se descargan en su celular y que ofrece una clave numérica dinámica. Esta clave se suma a las operaciones como un elemento que refuerza la seguridad de las mismas, agregando un “segundo factor” que ofrece mayores garantías.

Instalar un Certificado Digital
Los usuarios que suelen emplear la Web o los móviles para efectuar operaciones financieras también pueden recurrir a otro camino: instalar un certificado digital, que no es otra cosa que una suerte de “tarjeta identificatoria” virtual para certificar las operaciones en la Web -ya sean transacciones de comercio electrónico, transacciones financieras, etc.-. En este caso, el certificado digital es emitido por una autoridad certificante. Esta entidad de confianza emite un certificado que funciona mediante dos claves: una clave pública que obra en el documento digital (donde están los datos del titular); y otra clave privada –que queda en poder del titular del certificado.

En principio, esos certificados digitales aseguran que los sitios de e-comerce, los portales de los bancos y otros sitios web que deciden instalar el certificado digital son seguros para interactuar con ellos, ya que en ese entorno virtual las comunicaciones estarán cifradas. En este nivel, la existencia de estos certificados brinda un nivel de seguridad y confianza extra a los usuarios de los portales. Como decíamos, la existencia de estos certificados garantiza que la información que se canalice en esos canales virtuales esté cifrada, y que las compras en estos sitios o portales serán fiables y seguras.

De tal suerte, la información que ingresen los usuarios –como los datos de sus tarjetas- estará resguardada de eventuales fraudes. Por lo demás, al cifrarse las comunicaciones, su contenido solo será accesible para el destinatario de las mismas. Además, los certificados digitales también se emplean para certificar la comunicación online (vía correo electrónico) entre entidades financieras, por ejemplo. En otro nivel, un certificado digital sirve para garantizar la identidad de un determinado usuario en la Web, tanto desde el punto de vista legal como técnico. Por otro lado, estos certificados también facilitan la firma digital de documentos en el reino virtual, lo que se canaliza mediante la clave privada del titular. De este modo, al instalar su certificado, el usuario estará en condiciones de realizar transacciones, comunicarse e interactuar en determinados sitios web, con la certeza de que todas estas operaciones estarán autenticadas por el correspondiente certificado digital.

Token Digital
En el caso del certificado digital, ya explicamos que existen compañías que actúan como terceros confiables que emiten los certificados y aseguran que las comunicaciones realizadas bajo estos mecanismos de protección tendrán una capa extra de seguridad. Esta protección se extiende no solo a la conexión mediante computadoras, sino que también aplica a los teléfonos celulares.

En el caso del token digital, se trata de otro medio mediante el cual las entidades financieras buscan reforzar la seguridad de las operaciones online, sumando un factor extra en la etapa de autenticación del usuario. Las aplicaciones de token virtual o digital son propias de cada entidad bancaria, y emiten un número aleatorio y único que por lo común se actualiza en 1 minuto. Esa clave se debe ingresar en el campo donde se la solicita. Por ejemplo, es común que esta clave se exija para efectuar transacciones online entre cuentas bancarias que no son propias. Por su practicidad, la opción de instalar token virtual fue reemplazando a las tarjetas de coordenadas, que también estaban concebidas con el propósito de sumar un factor doble de seguridad a la etapa de autenticación y validación de la identidad de los usuarios.

Como se ve, el hecho de instalar token o certificado digital en definitiva aporta mayor seguridad al universo online y permite que los usuarios puedan operar con mayores garantías. Esto resulta clave en un contexto en el que el ciberdelito se está sofisticando y en el que los ciberdelincuentes buscan cada día nuevos caminos para realizar fraudes en el ámbito de la Web.

Fuente: Efectivo Ahora